TLDR: Financiar segunda propiedad de inversión en Panamá 2026 funciona con reglas distintas a tu primera hipoteca. No aplica el interés preferencial de la Ley 481, exclusivo de vivienda nueva. La segunda hipoteca lleva un cargo adicional de FECI del 1% anual. La tasa de mercado, además, ronda entre 6.25% y 8.00% según banco y perfil. Los bancos evalúan tu capacidad de endeudamiento sumando la cuota de tu primera hipoteca a la nueva, dentro del mismo límite de ingreso. Con ingreso estable, poca deuda activa y una primera hipoteca al día, calificar para una segunda es más simple de lo que parece.
Ya compraste tu primera vivienda. El crédito va al día, la cuota es manejable, y ahora estás viendo una segunda propiedad de segunda mano para alquilarla. La pregunta que casi nadie te explica bien es cómo financia el banco esa segunda compra — porque las reglas cambian.
Este artículo responde qué tasa aplica cuando no hay subsidio de por medio. También explica cómo evalúan los bancos tu capacidad de endeudamiento con dos créditos activos, y qué requisitos son distintos a los de tu primera hipoteca. Financiar segunda propiedad de inversión en Panamá 2026 no es más difícil que la primera vez — es diferente. Esa diferencia hay que calcularla antes de ofertar.
En resumen: financiar segunda propiedad de inversión en Panamá 2026 significa pagar la tasa de mercado (6.25%-8.00% según banco) más un cargo de FECI del 1% anual, porque la Ley 481 de interés preferencial aplica solo a vivienda nueva. Los bancos evalúan tu capacidad de endeudamiento combinando ambas cuotas dentro del límite de ingreso estándar. Los planes de financiamiento tradicionales en Panamá, por su parte, cubren entre 50% y 98% del precio de venta según el perfil del solicitante. Por lo tanto, con historial crediticio limpio y una primera hipoteca sin atrasos, el proceso de aprobación es directo.
Por Qué Tu Segunda Propiedad No Califica Para Interés Preferencial
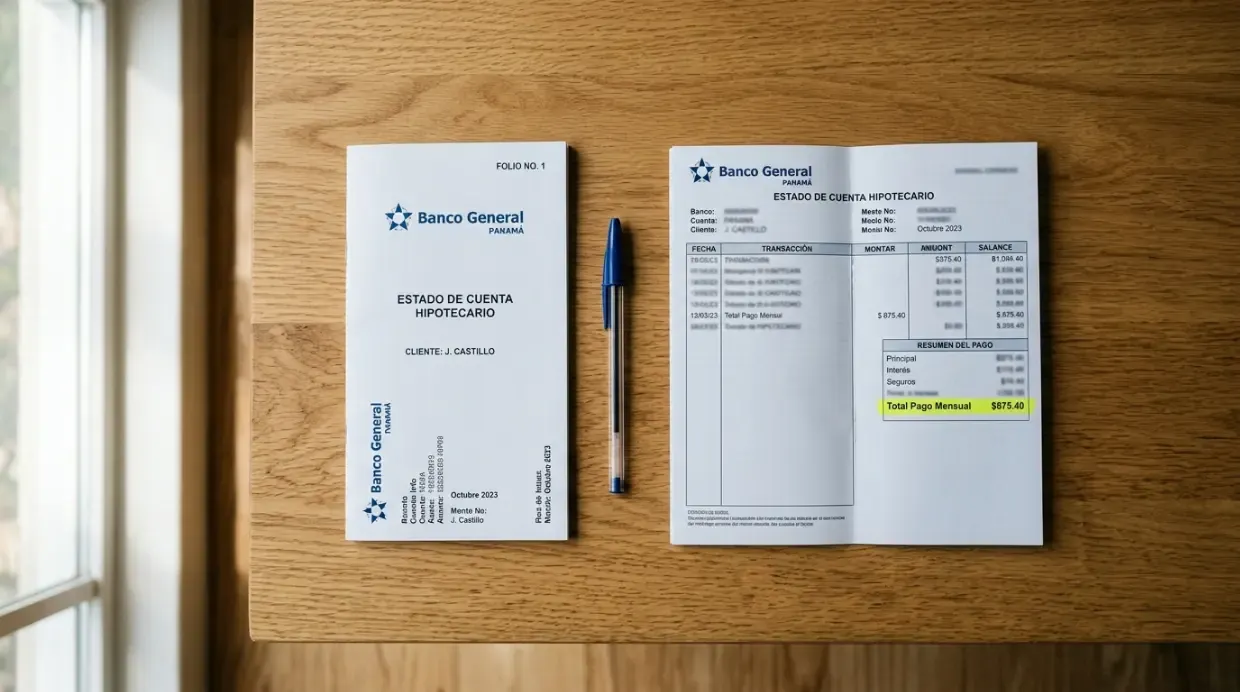
Ya explicamos en detalle cómo funciona la Ley 481 y el interés preferencial para primera vivienda. Aquí solo el dato que aplica a tu caso: la Ley 481 cubre exclusivamente vivienda nueva de primera venta hasta $120,000, para uso como vivienda principal. Una propiedad de segunda mano, o una propiedad comprada para alquilar en vez de habitar, queda automáticamente fuera de ese régimen, sin importar el precio.
Como resultado, financiar segunda propiedad de inversión en Panamá 2026 se hace siempre bajo crédito hipotecario tradicional, con la tasa que fije cada banco según su política de riesgo.
FECI: El Cargo Que Sí Aplica a Tu Segunda Hipoteca
El Fondo Especial de Compensación de Intereses (FECI) es un recargo del 1% anual sobre préstamos hipotecarios superiores a $5,000, administrado por la Superintendencia de Bancos de Panamá [1]. Las hipotecas de vivienda principal no pagan FECI. Sin embargo, la ley establece que una segunda hipoteca — es decir, cualquier propiedad que no sea tu vivienda principal, incluyendo propiedades de inversión, alquiler o uso vacacional — sí incluye este 1% adicional sobre la tasa que ofrezca el banco.
En términos prácticos: si el banco te ofrece 7.0% de tasa base para tu segunda propiedad, tu tasa efectiva con FECI incluido es 8.0%. Ese punto porcentual adicional debe entrar en tu cálculo de cuota mensual desde el inicio, no descubrirse en la tabla de amortización.
Tasas de Mercado 2026 Sin Subsidio
Sin interés preferencial ni subsidio de por medio, las tasas hipotecarias tradicionales en Panamá en 2026 se mueven en un rango definido. La tasa de referencia bancaria se ubica en 6.50% desde octubre de 2025, y las hipotecas panameñas difícilmente bajarán de la zona de 6.25%-6.50% durante el resto del año [2]. Bancos individuales ofrecen tasas que van desde promociones puntuales hasta 8.00% dependiendo del perfil crediticio del solicitante y del tipo de propiedad financiada.
Qué Determina Tu Tasa Final
- Historial crediticio: un reporte limpio con la Asociación Panameña de Crédito acelera la aprobación y mejora la tasa ofrecida
- Relación préstamo-valor: cuanto mayor el enganche, mejor la tasa que suele ofrecer el banco
- Tipo de propiedad: apartamentos en edificios bien administrados, con reglamento de propiedad horizontal en regla, califican más fácil que propiedades con títulos complejos
- Perfil de ingreso: ingreso fijo demostrable pesa más que ingreso variable en la evaluación de riesgo
Recomendación práctica: cotiza con al menos tres bancos y compara la TAE (tasa anual equivalente), no solo la tasa nominal — la TAE incluye FECI, seguros obligatorios y cargos administrativos, y es el número que realmente refleja el costo de financiar segunda propiedad de inversión en Panamá 2026.
Cómo Califican los Bancos Una Segunda Hipoteca
La diferencia más importante frente a tu primera hipoteca está aquí: el banco no evalúa la segunda propiedad de forma aislada. Evalúa tu capacidad de endeudamiento total, sumando la cuota de tu primera hipoteca a la cuota proyectada de la nueva.
Capacidad de Endeudamiento Con Dos Créditos Activos
Los bancos en Panamá aplican, de forma estándar, un límite de entre 30% y 40% del ingreso neto mensual destinado al pago de deudas hipotecarias y de consumo combinadas. Si ya destinas 25% de tu ingreso a la cuota de tu primera vivienda, el espacio disponible para la segunda cuota es el porcentaje restante hasta ese límite — no el límite completo de nuevo.
Ejemplo de Cálculo
Un ingreso neto familiar de $4,000 mensuales, con un límite de endeudamiento del 35%, permite hasta $1,400 en cuotas hipotecarias combinadas. Si la cuota de la primera vivienda es $800, quedan $600 disponibles para la segunda hipoteca. Eso alcanza, según la tasa y el plazo, para financiar una propiedad de segunda en el rango de $110,000 a $140,000.
Requisitos Adicionales Que Piden Algunos Bancos
- Evidencia de que la primera hipoteca está al día, sin atrasos en los últimos 12 meses
- Reservas líquidas adicionales, en algunos bancos, equivalentes a 2-3 meses de ambas cuotas combinadas
- Si la propiedad se compra para alquilar, algunos bancos permiten proyectar un porcentaje del ingreso de alquiler futuro (típicamente 50%-70% del alquiler estimado) como ingreso adicional para calificar
Enganche y Financiamiento Disponible
La Ley 481 tiene tramos subsidiados con enganche mínimo tan bajo como 2%-5% del valor. Los planes de financiamiento tradicionales en Panamá, en cambio, cubren un rango distinto: entre 50% y 98% del precio de venta. Ese rango depende de la política de crédito de cada banco y el perfil del solicitante [2]. Para una segunda propiedad de inversión, es común que el banco pida un enganche mayor que el de una vivienda principal. Eso ocurre precisamente porque no hay subsidio que reduzca el riesgo percibido de la operación.
Los plazos de pago en créditos tradicionales pueden extenderse hasta 30 años, dependiendo de la edad del solicitante al momento de la aplicación. Bancos como Banco General, por ejemplo, ajustan el plazo máximo según cuántos años le quedan al cliente antes de la edad de jubilación proyectada.
Preguntas Frecuentes
¿Puedo financiar segunda propiedad de inversión en Panamá 2026 con interés preferencial?
No. La Ley 481 de interés preferencial aplica exclusivamente a vivienda nueva de primera venta, hasta $120,000, para uso como vivienda principal. Una segunda propiedad, o cualquier propiedad de segunda mano comprada para inversión o alquiler, se financia siempre bajo crédito hipotecario tradicional a tasa de mercado.
¿Qué es el FECI y cuánto me cuesta en una segunda hipoteca?
El FECI es un recargo del 1% anual que aplica a préstamos hipotecarios superiores a $5,000 cuando la propiedad no es tu vivienda principal. Se suma directamente a la tasa que ofrece el banco. Además, no hay forma de evitarlo en una segunda hipoteca — es un requisito legal, no una política del banco.
¿Cómo afecta mi primera hipoteca la aprobación de la segunda?
El banco suma la cuota de tu primera hipoteca a la cuota proyectada de la segunda y evalúa el total contra el límite estándar de endeudamiento (30%-40% del ingreso neto mensual). Por lo tanto, mientras más bajo el porcentaje de tu ingreso comprometido en la primera cuota, más espacio real tienes para calificar a la segunda.
¿Necesito más enganche para financiar segunda propiedad de inversión en Panamá 2026 que para mi primera vivienda?
Generalmente sí. Sin el subsidio de la Ley 481, los bancos suelen pedir un enganche mayor en propiedades de inversión, dado que asumen más riesgo sin el respaldo estatal del programa de interés preferencial. El porcentaje exacto varía por banco y por perfil crediticio del solicitante.
¿Puedo usar el alquiler proyectado de la nueva propiedad para calificar?
Algunos bancos lo permiten, proyectando entre 50% y 70% del alquiler estimado como ingreso adicional para el cálculo de capacidad de endeudamiento. Sin embargo, esta política varía de banco a banco y normalmente requiere un contrato de alquiler o un estudio de mercado que respalde el monto proyectado.
El Cálculo Correcto Empieza Antes de Ofertar
Financiar segunda propiedad de inversión en Panamá 2026 es un proceso conocido, con reglas claras — pero distintas a las de tu primera hipoteca. Calcular la capacidad de endeudamiento real, cotizar la TAE con al menos tres bancos, y confirmar el enganche disponible antes de hacer una oferta evita que el financiamiento se convierta en el obstáculo de una buena oportunidad.
El equipo de ICON SELECT trabaja con inversores que ya tienen su primera propiedad y buscan la segunda. Te ayudamos a identificar el inmueble de reventa correcto mientras confirmas tu capacidad real de financiamiento con el banco.
Consulta el inventario con ICON GROUP →
Fuentes
- Superintendencia de Bancos de Panamá — Circulares de FECI
- Nexo — Hipotecas en Panamá 2026: Tasas por Banco y Referencia
- Banco General Panamá — Préstamo Hipotecario
 Estamos para ayudarte!
