TLDR: Comprar tu primera casa es emocionante. Y la emoción es mala consejera. Estos son los 5 errores que vemos una y otra vez en compradores primerizos en Panamá:
- Calcular solo la cuota del banco — y olvidar HOA, seguro, impuestos y mantenimiento
- No revisar el Registro Público — y descubrir hipotecas o gravámenes que no son tuyos
- Firmar la Promesa de Compraventa sin cláusula de financiamiento — y perder el abono si el banco rechaza
- Comprar por emoción, no por números — enamorarse del apartamento y justificar el precio después
- No comparar bancos — quedarse con el primero que te dice que sí
Cada error tiene una solución simple. Aquí van las 5, explicadas para que no te pasen a ti.
Compré mi primera propiedad hace años. Cometí 3 de estos 5 errores. Me costó dinero, me costó tiempo y me costó sueño.
No escribo esto desde una torre de marfil. De hecho, lo escribo desde la experiencia de haber estado exactamente donde estás tú — con la carta de aprobación en una mano y el bolígrafo en la otra, a punto de firmar algo que no entendía del todo.
Estos son los errores comprar primera vivienda Panamá 2026 más comunes. Y cómo evitarlos.
Errores Comprar Primera Vivienda Panamá 2026: Error 1, Calcular Solo la Cuota
Cómo se ve: el banco te dice que tu cuota es de $455 al mes. Tú piensas: “Eso es menos que mi alquiler de $750. Qué negocio.”
Lo Que No Calculaste
| Concepto | Costo mensual estimado |
|---|---|
| Cuota del préstamo | $455 |
| HOA (cuota de mantenimiento) | $150–$350 |
| Seguro de la propiedad | $25–$60 |
| Impuesto de inmueble (0.6% anual prorrateado) | $25–$60 |
| Mantenimiento y reparaciones | $50–$100 |
| Total mensual real | $705–$1,025 |
Como resultado, ese “ahorro” de $295 frente al alquiler se convierte en un gasto igual o mayor.
Cómo evitarlo: antes de hacer una oferta, pide el estado de cuenta del HOA de los últimos 6 meses. Pregunta si hay cuotas extraordinarias aprobadas. Suma TODO antes de comparar con tu alquiler actual.
Error 2: No Revisar el Registro Público
Cómo se ve: el vendedor te dice que la propiedad está “libre de deudas.” Tú le crees. Firmas. Sin embargo, tres meses después, aparece un gravamen que el vendedor “olvidó mencionar.”
Lo Que Puede Estar Ahí y No Sabes
- Una hipoteca anterior no cancelada
- Un embargo judicial
- Una anotación de demanda
- Una sucesión no resuelta (herederos que pueden reclamar)
Cómo evitarlo: antes de firmar la Promesa de Compraventa, tu abogado debe solicitar un historial completo de la finca en el Registro Público [1]. Este documento te dice todo lo que pesa sobre la propiedad. Cuesta menos de $50. Sin embargo, no hacerlo puede costarte la propiedad entera.
Error 3: Firmar Sin Cláusula de Financiamiento
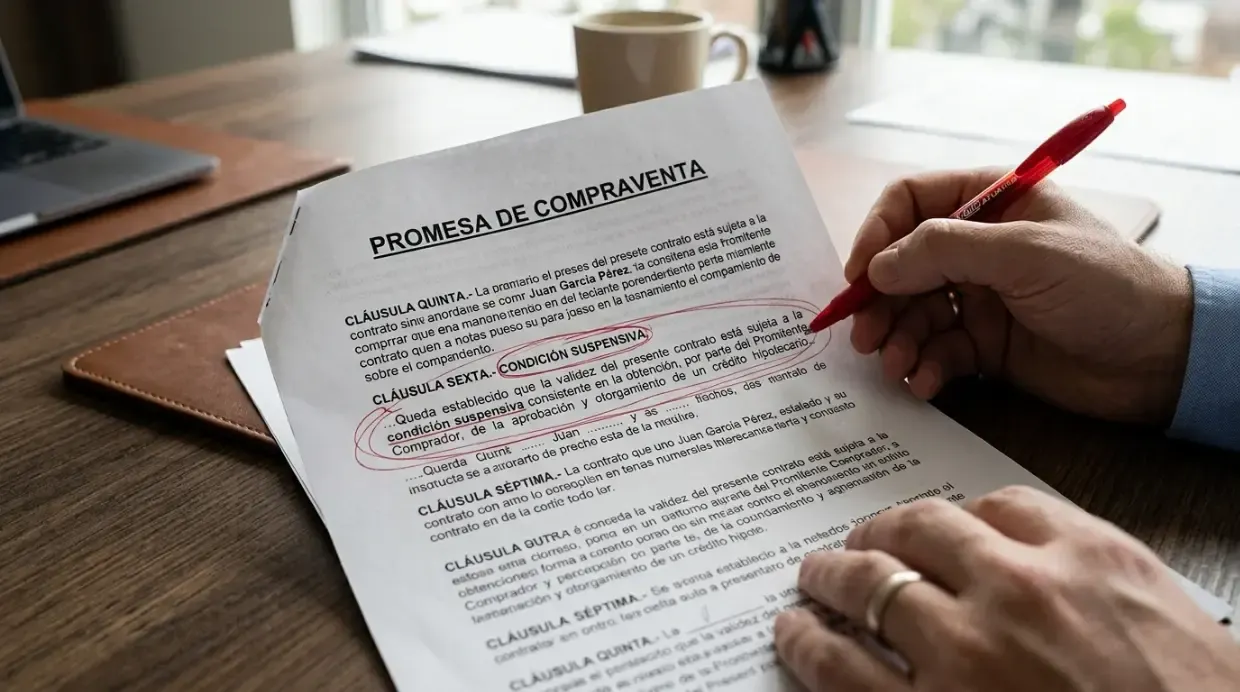
Cómo se ve: firmas la Promesa de Compraventa. Entregas el 10% de abono ($12,000). El banco rechaza tu crédito dos semanas después. El vendedor se queda con tu depósito porque el contrato no decía nada sobre financiamiento.
La Cláusula Que Te Protege
“La presente Promesa de Compraventa queda sujeta a la condición suspensiva de que el comprador obtenga aprobación de financiamiento hipotecario por al menos el 90% del precio de venta en un plazo de 30 días hábiles. En caso de no obtener dicha aprobación, el depósito será devuelto íntegramente al comprador.”
Si tu Promesa de Compraventa no tiene algo parecido a esto, no la firmes. Este es uno de los errores comprar primera vivienda Panamá 2026 que más dinero le cuesta a la gente.
Cómo evitarlo: pide a tu abogado que incluya esta cláusula. Si el vendedor se niega, pregúntate por qué.
Error 4: Comprar por Emoción, No por Números
Cómo se ve: visitas un apartamento. La luz es perfecta, por otro lado, la cocina es exactamente como la soñaste. Así mismo, el balcón tiene vista al parque y es por esto que decides que es “el indicado.” Por lo tanto, después justificas el precio.
Lo que pasó en tu cerebro: el sesgo de confirmación. Ya decidiste que te gusta. Debido a esto, tu cerebro solo busca datos que confirmen tu decisión e ignora los que la contradicen.
Cómo evitarlo: antes de cada visita, escribe en un papel el precio máximo que pagarías por esa propiedad. No lo cambies después de la visita. Si la propiedad cuesta más, no es para ti. Hay otra.
También: nunca decidas el mismo día de la visita. Duerme una noche. De hecho, la propiedad que te gusta a las 11am un sábado puede verse distinta el lunes a las 7pm con tráfico y sin la luz perfecta.
Errores Comprar Primera Vivienda Panamá 2026: Error 5, No Comparar Bancos
Cómo se ve: vas a tu banco de toda la vida. Te dicen que sí. Firmas. Como resultado, nunca supiste que otro banco te habría dado 0.5% menos de tasa.
Lo Que 0.5% de Diferencia Significa en Dinero Real
| Préstamo | Tasa 5.5% | Tasa 6.0% | Diferencia en 30 años |
|---|---|---|---|
| $108,000 (90% de $120K) | $613/mes | $647/mes | $12,240 más en intereses |
| $135,000 (90% de $150K) | $766/mes | $809/mes | $15,480 más en intereses |
Por no dedicar dos mañanas a visitar otros dos bancos, regalaste $12,000-$15,000 en 30 años.
Cómo evitarlo: solicita cotización formal en al menos 3 bancos dentro del mismo período de 30 días. Las consultas múltiples en ese lapso no afectan tu puntaje de crédito. Además, compara tasa, plazo, costo de cierre y seguro requerido — no solo la cuota mensual.
El Checklist Anti-Errores
Antes de firmar cualquier cosa, responde estas 5 preguntas sobre los errores comprar primera vivienda Panamá 2026 más comunes:
- [ ] ¿Calculé mi costo mensual TOTAL (cuota + HOA + seguro + impuesto + mantenimiento)?
- [ ] ¿Mi abogado revisó el historial de la finca en el Registro Público?
- [ ] ¿La Promesa de Compraventa incluye cláusula de financiamiento?
- [ ] ¿Dormí al menos una noche antes de decidir?
- [ ] ¿Comparé tasas en al menos 3 bancos?
Si marcaste las 5, estás listo, aunque si falta alguna hay que resorlverla antes de firmar.
Habla con un asesor de ICON GROUP →
 Estamos para ayudarte!
