TLDR: Esperar “el momento perfecto” para comprar casa tiene un precio. Y es más alto de lo que crees.
Si la propiedad que quieres cuesta $120,000, cada año que pospones la compra:
– Dejas de capturar entre $3,600 y $7,200 en plusvalía que captura otro comprador
– Pospones ~$2,300 de patrimonio que la amortización habría construido a tu nombre
– Asumes el riesgo de que las tasas de interés subanTotal: entre $5,900 y $9,500 por año de espera — sin contar el riesgo de tasas. En 3 años, son más de $20,000 que no recuperas.
Aquí está la matemática desglosada, para que decidas con números reales — no con miedo ni con prisa.
Cada semana hablo con familias que me dicen lo mismo: “Estamos esperando el momento correcto.”
Y cada semana les pregunto lo mismo: “¿Correcto según qué número?”
Porque “el momento correcto” no es una fecha en el calendario. Es un cálculo. Y cuando haces el cálculo, el resultado es incómodo: esperar tiene un costo propio — y casi nadie lo pone en números. El costo de esperar para comprar casa Panamá 2026 es real, medible, y casi siempre mayor de lo que la gente cree.
Costo de Esperar Para Comprar Casa Panamá 2026: El Patrimonio Que Se Pospone
Este es el costo más silencioso. De hecho, también es el más ignorado.
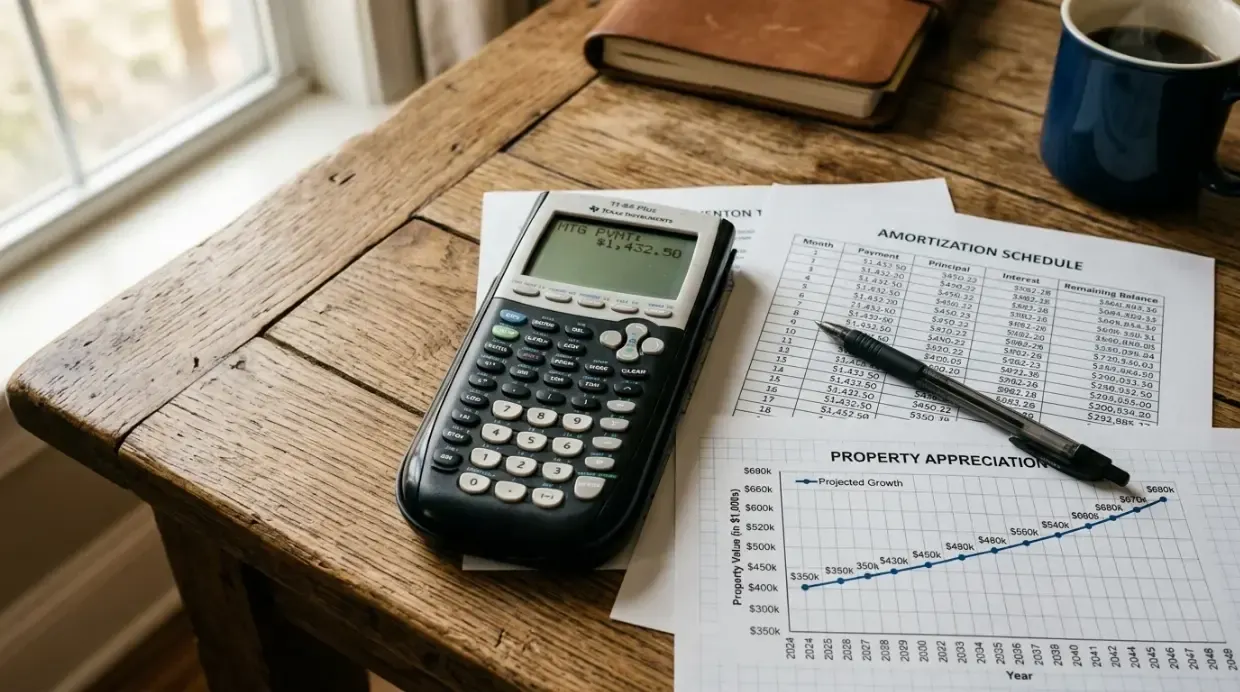
Una hipoteca de primera vivienda construye patrimonio desde el primer mes: cada cuota amortiza una parte del capital y esa parte es tuya. Para una propiedad de $120,000 financiada al 90% (30 años, ~3% con Ley 481), la amortización acumula así:
| Año de propiedad | Patrimonio amortizado acumulado |
|---|---|
| Año 1 | ~$2,300 |
| Año 2 | ~$4,600 |
| Año 3 | ~$7,000 |
| Año 5 | ~$12,000 |
Cada año que pospones la compra es un año de esa tabla que no ocurre. No es dinero que “pierdes” de tu bolsillo — es patrimonio que simplemente nunca empieza a existir a tu nombre.
La Plusvalía Que Captura Otro Comprador
Mientras esperas, el mercado no se detiene.
En Panamá, la plusvalía promedio en zonas de primera vivienda ha oscilado entre el 3% y el 6% anual en los últimos años, según datos de ACOBIR [1], con picos más altos en barrios de alta demanda. Una propiedad de $120,000 que se aprecia un 4% anual gana $4,800 en el primer año.
Esa plusvalía no la capturas tú. La captura el comprador que sí compró.
| Año | Plusvalía acumulada (4% anual) | Lo que dejaste de capturar |
|---|---|---|
| Año 1 | $4,800 | $4,800 |
| Año 2 | $9,792 | $9,792 |
| Año 3 | $14,984 | $14,984 |
| Año 5 | $25,998 | $25,998 |
El Riesgo de las Tasas de Interés
El tercer costo de esperar no se ve en una tabla. Es el riesgo de que el crédito sea más caro cuando decidas comprar.
En 2026, las tasas de interés preferencial bajo la Ley 481 están entre 2.75% y 3.5% para primera vivienda. Si en 2027 o 2028 la tasa sube al 5% o 6% — algo que ha pasado en ciclos anteriores — el impacto en tu cuota mensual es brutal. Este riesgo es parte inseparable del costo de esperar para comprar casa Panamá 2026:
| Precio | Tasa 3% (hoy) | Tasa 6% (futuro posible) | Diferencia mensual |
|---|---|---|---|
| $120,000 (90% financiado, 30 años) | $455/mes | $647/mes | +$192/mes |
| $150,000 (90% financiado, 30 años) | $569/mes | $809/mes | +$240/mes |
En 30 años, esa diferencia de $192 mensuales son $69,120 adicionales en intereses. Como resultado, esperar tiene un precio que casi nadie calcula por adelantado.
Costo de Esperar Para Comprar Casa Panamá 2026: El Total en 3 Años
Sumemos todo para una familia que quiere comprar una propiedad de $120,000:
| Concepto | Año 1 | Año 2 | Año 3 | Total 3 años |
|---|---|---|---|---|
| Patrimonio pospuesto (amortización) | $2,300 | $2,350 | $2,400 | ~$7,050 |
| Plusvalía no capturada | $4,800 | $4,992 | $5,192 | $14,984 |
| Total | $7,100 | $7,342 | $7,592 | ~$22,000 |
Como resultado, en 3 años de espera, dejaste de capturar unos $22,000 — cerca del 18% del valor de la propiedad que querías comprar.
Y eso sin contar el riesgo de que las tasas suban.
“Pero ¿y si los precios bajan?”
Es la objeción más común. Y es válida.
En Panamá, los precios de vivienda no han tenido caídas generalizadas en más de una década. Lo que sí ha pasado: correcciones puntuales en zonas con sobreoferta de lujo. Sin embargo, en el segmento de primera vivienda ($80,000–$150,000), la demanda supera consistentemente a la oferta.
La pregunta no es “¿y si bajan?” La pregunta es “¿cuánto me cuesta esperar mientras tanto?”
Si los precios bajaran un 5% en un año (algo que no ha pasado en este segmento en años), “ahorrarías” $6,000 sobre $120,000. Pero en ese mismo año habrías dejado de capturar $4,800 de plusvalía y ~$2,300 de amortización = $7,100 — con el riesgo de tasas encima.
Esperando para ahorrar $6,000, dejaste pasar $7,100. Por lo tanto, la matemática no miente.
Cuándo SÍ Tiene Sentido Esperar
Esperar no siempre es mala decisión. Sin embargo, tiene sentido solo si:
- Estás construyendo tu historial crediticio. Si no calificas hoy pero en 12 meses sí, esperar es estratégico, no pasivo.
- Estás ahorrando para un abono mayor. Pasar de 10% a 20% de abono reduce tu cuota y puede mejorar tu tasa. Si tienes un plan concreto de ahorro, esperar tiene retorno.
- Tu ingreso va a cambiar significativamente. Un ascenso confirmado, un negocio que está escalando, una sociedad que se formaliza.
En esos tres casos, esperar no es perder: es prepararte para ganar más. Pero si tu razón es “no sé” o “tengo miedo” o “estoy viendo”, el costo de esperar para comprar casa Panamá 2026 que calculamos arriba es tu respuesta.
Habla con un asesor de ICON GROUP →
 Estamos para ayudarte!
